ひろぎんアプリ

スクリーンショット
詳細
- 評価
- 4.3
- バージョン
- 6.4.0
- 開発者
- 広島銀行
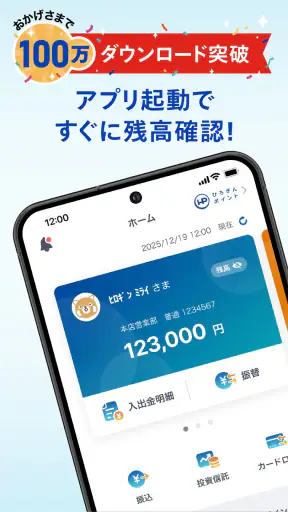
広島銀行を使っていて、残高確認や入出金のチェックをスマートフォンで済ませたい人なら、まず候補に入れやすいのがひろぎんアプリです。広島銀行が提供する公式の金融アプリで、銀行の窓口やATMへ行く前に、自分の口座状況を確認するための入口として使えます。私は、銀行アプリに求めるものを「複雑な資産管理」よりも「必要なときに迷わず確認できること」と考える人に向いていると感じました。
一方で、どの銀行の口座でもまとめて管理したい人や、家計簿、投資、クレジットカードまで一つの画面で整理したい人には、専用の家計管理サービスのほうが合う場合があります。このアプリは広島銀行とのつながりを中心に使うものなので、最初から役割を広げすぎないほうが、使い勝手を評価しやすいです。
口座を確認したい場面から始まる使い方
外出前に残高を確かめる
私が最初に便利だと思ったのは、支払いの前に口座の状態を確認する流れです。たとえば、出かける前に大きめの買い物を予定しているとき、財布の現金だけでなく、広島銀行の口座から引き落とされる予定も気になります。そこでアプリを開き、必要な情報を確認してから出発する。これだけでも、ATMに寄るべきか、支払い方法を変えるべきかを判断しやすくなります。
銀行の公式アプリなので、広島銀行を主な口座として使っている人ほど、確認先がはっきりします。複数の金融機関を使い分けている場合でも、少なくとも広島銀行分を確認する専用の場所として考えると、家計管理アプリにすべてを集約するより操作の目的がぶれません。
入出金をあとから追う
給料日やカードの支払日が過ぎたあとに、「思ったより残高が減っている」と感じることがあります。こういうとき、記憶だけで原因を探すのは面倒です。アプリで口座の動きを見れば、現金を引き出した日や引き落としがあった時期を確認するきっかけになります。
ここでの実用的なコツは、毎日細かく眺め続けるより、生活の区切りに合わせて確認することです。給料日の後、家賃や公共料金の引き落とし後、週末の買い物後など、自分の支出が動くタイミングを決めておくと、アプリを開く行動が習慣になりやすいです。通知だけに頼らず、自分で確認する日を作るのが安全な使い方だと思います。
家族との確認を減らす
家計を家族と共有している場合、残高や引き落としについて口頭で何度も確認する場面があります。ひろぎんアプリを使えば、口座を管理する本人が必要なときに状況を確認し、その結果を家族へ伝えるという流れを作れます。アプリを他人に操作させるのではなく、ログイン情報や端末の扱いを慎重に保ちながら、確認作業だけを短くするのがポイントです。
特に、ATMへ行く人と支払いを決める人が別れている家庭では、先に口座状況を確認してから現金を用意することで、無駄な往復を減らせます。これは派手な機能ではありませんが、銀行アプリを日常で使う理由としてかなり現実的です。
初回利用で確認しておきたいこと
初めて使うときは、アプリを入れればすぐにすべてが見られると考えず、画面の案内に沿って登録や認証を進めるつもりでいたほうが安心です。銀行のサービスでは、本人確認や口座との紐付けなど、スマートフォンの一般アプリより慎重な手順になることがあります。私は、外出先で急いで始めるより、自宅で時間に余裕があるときに設定することをすすめます。
スマートフォンを買い替える予定がある人は、古い端末から新しい端末へ移る前に、ログイン方法や認証に使う情報を整理しておくと、後で慌てにくくなります。アプリそのものの移行だけで完了すると決めつけず、銀行サービスとして再確認が必要になる可能性を考えて準備するのが現実的です。
ひとつの支払いを最後まで追う
このアプリを単なる残高表示として使うより、ひとつの支払いを「予定する、口座を確認する、実際の引き落としを確認する」という流れで追うと価値が分かりやすくなります。たとえば、まとまった買い物の前に口座を見て、支払い後にもう一度確認する。これで、使えるお金とすでに動いたお金を分けて考えられます。
家計簿アプリのように支出を自動で分類して分析することを期待すると、目的がずれるかもしれません。私なら、細かな予算管理は別の方法で行い、銀行口座に実際に反映された動きを確認する場としてこのアプリを使います。予算と現実の差を確かめる役割に絞ると、画面を見る意味がはっきりします。
確認から判断、そして次の行動まで
アプリで見て、ATMや窓口へつなぐ
スマートフォンで確認できることが増えても、すべての銀行手続きがアプリだけで終わるとは限りません。現金が必要ならATMへ向かうことになりますし、相談や書類の確認が必要なら窓口など別の手段が必要です。ひろぎんアプリの良さは、こうした次の行動を決める前に、口座の状態を手元で確認できる点にあります。
たとえば、ATMへ行ってから残高を知るのではなく、先にアプリで確認して必要な金額だけを考える。あるいは、口座の動きに見覚えがないとき、慌てて判断せず、いつ何が動いたかを整理してから問い合わせを検討する。この順番にすると、銀行とのやり取りも説明しやすくなります。
家計簿アプリとの役割分担
複数の銀行、電子マネー、カードを一括で見たい人は、連携型の家計簿アプリに魅力を感じるでしょう。全体の資産や月ごとの支出を眺める目的なら、そうしたサービスのほうが便利な場面があります。ただし、連携先が多いほど、どの情報がいつ更新されたものかを確認する手間も増えます。
ひろぎんアプリは、広島銀行の口座を直接確認するための場所として考えられます。全体を分析する道具ではなく、特定の銀行口座について確かな確認をしたいときの手段です。私は、家計簿アプリを使っている人でも、重要な口座の確認だけは銀行公式アプリで行うという分担が扱いやすいと思います。
紙の通帳やPC利用との違い
紙の通帳は履歴を手元に残しやすい一方、ATMへ行かなければ確認できない場面があります。パソコンで銀行サービスを使う方法は、画面が広く、落ち着いて操作しやすいことがありますが、外出中の確認には向きません。スマートフォンアプリは、その中間ではなく、「今確認したい」という場面に特化した便利さがあります。
ただし、スマートフォンの小さな画面で長い期間の動きを整理する作業は、紙やパソコンより疲れることがあります。私は、急な確認や日常のチェックはアプリ、長期的な家計の振り返りは別の方法という使い分けをすすめます。ひとつの道具ですべてを済ませようとしないほうが、結果的に負担が少なくなります。
数字を見るだけで終わらせない
銀行アプリは、開いて数字を見た瞬間に役目が終わると思われがちです。しかし、実際にはその後の判断が重要です。残高を見たら、近い支払いを思い出す。入出金を確認したら、予定と違う動きがないかを見る。必要なら、家計簿や明細の記録に反映する。この一連の手順を決めておくと、確認が行動につながります。
私なら、確認後に「問題なし」「あとで確認」「銀行へ相談」の三つに分けます。単に安心するだけでなく、保留すべきものを残すためです。特に、知らない引き落としを見つけたときは、画面を何度も見直すより、日時と金額を控えて、正式な問い合わせ先を確認するほうが安全です。
使う人を選ぶ場面
広島銀行を利用していない人には、このアプリを入れる意味はほとんどありません。また、銀行口座を一切スマートフォンで確認したくない人、端末のロックや認証を管理することに強い不安がある人にも、無理にすすめるものではありません。便利さは、端末を安全に扱えることとセットだからです。
反対に、広島銀行を日常の口座として使い、ATMへ行く前に残高を見たい人、引き落とし後の確認を習慣にしたい人には、かなり素直な選択肢です。金融アプリに多機能さよりも、公式サービスへの近さと確認のしやすさを求める人に向いています。
評価から見える立ち位置
利用者からの平均評価は4.3で、評価数はおよそ二千九百件あります。広島銀行の口座を持つ人が、日常の確認手段として継続的に使っていることを考えると、銀行専用アプリとして一定の支持を得ていると見てよいでしょう。インストール数も十万件を超えており、地域の銀行アプリとしては、必要な人に届いている印象です。
ただし、評価が高いからといって、すべての端末や利用環境で同じ感覚になるとは限りません。銀行アプリでは、端末の設定、通信状態、認証の手順が操作感に影響します。評価を安心材料にしつつも、自分が使う目的を「残高確認なのか、日々の入出金確認なのか、より広い家計管理なのか」に分けて考えることが大切です。
費用と年齢表示をどう考えるか
価格は無料なので、試すための金銭的な負担はありません。とはいえ、無料だからといって、設定や安全管理を軽く考えてよいわけではありません。端末のロック、アプリの更新、ログイン情報の管理は、自分で意識して行う必要があります。家族の端末に入れる場合も、誰が口座を管理するのかを先に決めておくと混乱しません。
コンテンツの年齢区分は三歳以上と表示されていますが、実際の利用では年齢よりも、銀行口座を管理する本人が安全に操作できるかが重要です。子ども向けの金融学習アプリとして選ぶものではなく、保護者や口座名義人が責任を持って使う銀行サービスとして考えるべきです。
対応環境と更新への向き合い方
利用には八・〇以上のOSが必要で、現在のバージョンは六・四・〇です。インストール前に、自分のスマートフォンが対応条件を満たしているか確認しておくと、設定途中で止まる事態を避けられます。古い端末を使い続けている人は、OSだけでなく、アプリを更新できる空き容量や端末の動作状態も見ておくと安心です。
銀行アプリは、一般的なメモアプリよりも更新を後回しにしないほうがよい分野です。更新後に画面や認証の手順が変わる可能性はありますが、古い状態のまま使い続けるより、公式の案内を読みながら新しい環境に合わせるほうが安全です。私は、急な支払いの直前ではなく、余裕のある日に更新とログイン確認を済ませるようにします。
使い始める前に決めておくこと
おすすめしたいのは、最初に利用目的を一つに絞ることです。「毎週、口座の動きを確認する」「大きな支払いの前後に残高を見る」「引き落とし後に予定と照合する」のように決めると、アプリが生活の中に入りやすくなります。目的が曖昧なまま、家計簿、資産管理、銀行手続きのすべてを任せようとすると、期待外れになりやすいです。
また、スマートフォンを紛失した場合や機種変更をする場合にどうするかも、事前に考えておくべきです。端末のロックを有効にし、他人にログイン情報を渡さない。困ったときはアプリ内の案内だけで解決しようとせず、広島銀行の正式なサポート窓口を利用する。この基本を守るだけでも、便利さと安全性のバランスを取りやすくなります。
私の結論
ひろぎんアプリは、広島銀行の口座を使う人が、日常の確認をスマートフォンへ移すための実用的な金融アプリです。特に、ATMへ行く前の残高確認、引き落とし後のチェック、見慣れない入出金の整理という流れでは、紙の通帳より素早く動けます。私は、銀行アプリに必要なのは機能の多さより、必要なときに公式の口座情報へたどり着けることだと思っています。
反対に、複数の金融機関を一括分析したい人、支出を自動分類して長期的に家計を見直したい人には、別の家計管理サービスを併用したほうが満足しやすいでしょう。ひろぎんアプリを中心にしながらも、役割を「広島銀行の口座を確認し、次の行動を決める場所」と割り切るのが、最も無理のない使い方です。
広島銀行を普段から利用していて、無料で始められる公式アプリを探しているなら、私は試す価値があると感じます。最初は外出前の残高確認だけに使い、慣れてきたら入出金の確認や支払い後の照合へ広げる。この順番なら、操作に迷いにくく、アプリを入れた後の具体的なメリットも実感しやすいです。


